ワンバンク: 共有カードとAI家計簿アプリ
- 4.3
- 評価
- 500.00K
- インストール数
- Free
- 価格
 分析者 App-foxy
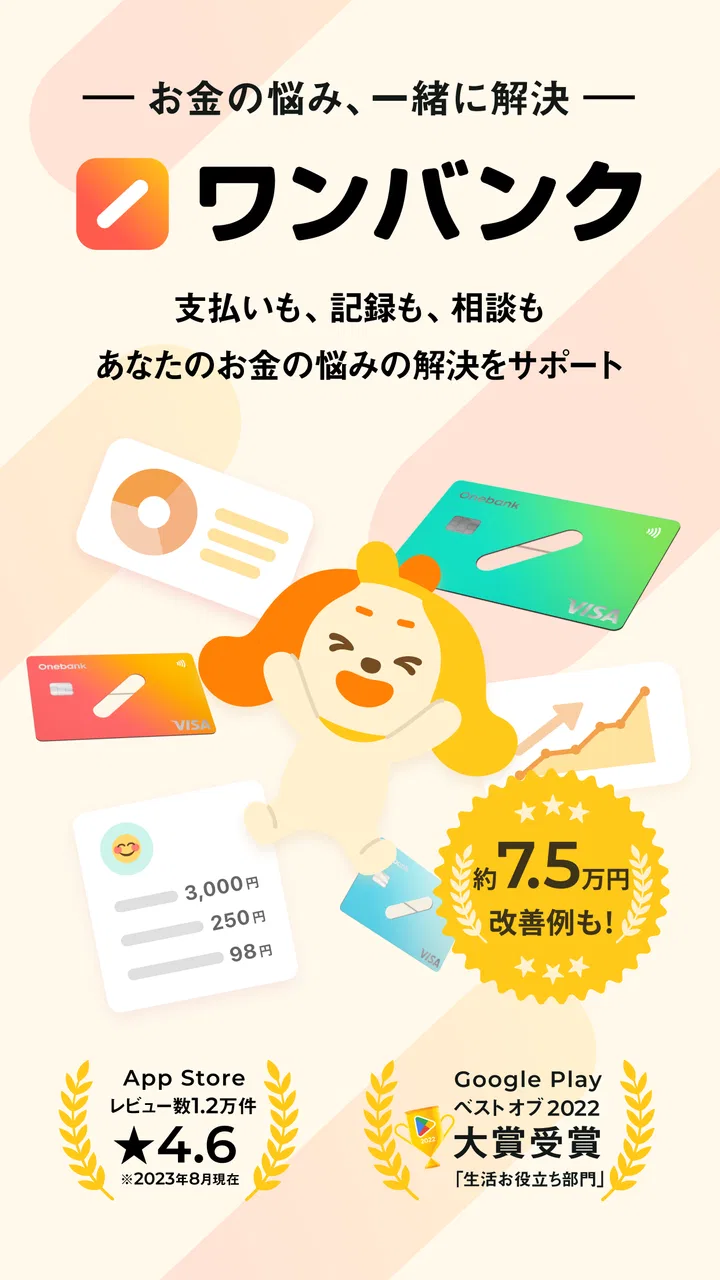
家賃や食費、日用品を一緒に払うようになると、「あとで精算しよう」が少しずつ面倒になっていきます。私がワンバンクを試してまず便利だと感じたのは、夫婦やカップル、同棲相手との共有支出を、個人のお金と分けて考えやすいところでした。単なる家計簿ではなく、ペアで使うカード、後払いに対応したVisa、AI家計簿を組み合わせて、お金の流れを一つの場所で見直せるファイナンスアプリです。
無料で使い始められ、開発元はSmartBank, Inc.です。金融アプリとしては利用者の広がりもあり、評価は平均4.3、評価数はおよそ1.1万件、インストールは50万以上に達しています。私は、二人の生活費を毎月きちんと管理したい人にはかなり実用的だと思いました。一方で、誰にでも向くわけではありません。個人の資産管理が中心の人や、カードを増やしたくない人は、一般的な銀行アプリや手入力の家計簿のほうが気楽な場合もあります。
二人の支出をまとめると、精算のストレスが変わる
たとえば、同棲中の二人がスーパーで食材を買い、片方が洗剤を注文し、週末にもう片方が外食代を払う場面を考えてみてください。従来なら、それぞれの決済履歴を確認して、共有分だけを計算し、月末に送金する必要があります。少額の支払いが続くほど、計算そのものより「何を共有費にしたか」を思い出す作業が負担になります。
こちらもおすすめ

 LINEマンガ
を読みっぱなしにしない、本棚と無料話で続ける読書術
無料話を追うだけではもったいない。待てば無料の仕組み、読書履歴、本棚をつなげて、読みたい作品を迷わず楽しむための実践ガイド。課金の判断や通知との付き合い方も率直に解説します。

 LINE(ライン) - 通話・メールアプリ
LINEはなぜ使われ続けるのか 日常に根づく便利さと広がる負担
メッセージ、通話、決済、公式アカウント。LINEが日々の用事に入り込むほど、使い続ける理由と手放しにくさは同じ場所から生まれてくる。勢いの背景を利用者目線で読み解く。

 UNO!™
UNO!™の「最後の一枚」が生む緊張感。短い対戦を何度も回したくなる理由
数字や色を合わせるだけの遊びに、宣言の一瞬と反撃の余地をどう組み込んだのか。UNO!™のオンライン対戦を、手札の駆け引きから見つめる。勝負を急がせる面白さと、運に左右される物足りなさも率直に掘り下げます。

 Uber Eats(ウーバーイーツ) 出前/フードデリバリー
Uber Eatsは注文後のトラブルにどこまで頼れるか
注文の速さだけでは測れないフードデリバリーの実力。設定のつまずき、変更の取り消し、通信切れ、配達状況の曖昧さまで、失敗時に何が頼れて何が読めないのかを見極めます。

 ブロックブラスト (Block Blast)
ブロックブラストはなぜ止められないのか 流行を支える手軽さと飽きの壁
短い一手、目に見える連鎖、自己ベストへの執着。ブロックブラストが人づてに広がる理由を、遊びの手触りと流行の寿命の両面から見極める。単純さの裏にある中毒性と、飽きが訪れる条件も率直に掘り下げます。

 Meteored - 天気や台風の天気予報アプリ
Meteoredは14日先の予報をどう読ませるか 便利さと迷いやすさを検証
今日の空模様から14日先まで、予報の幅をどう見せ、次の行動へつなげるのか。Meteoredの画面をたどり、情報の優先順位と迷いやすさを確かめます。長期予報の便利さだけでは測れない、日々使う道具としての設計を批評します。
ニュースデスクの関連記事
ニュースをすべて見る


このアプリでは、二人で使うペアカードを生活費の入口にしやすいのが特徴です。共有したい支出をなるべく同じカードに集めれば、個人のカード明細と共同生活の支出が混ざりにくくなります。私はこの「最初から分けて払う」という考え方が、あとから家計簿を整理するより現実的だと感じました。
特に相性がよいのは、完全な共同財布を作りたいものの、給与や個人の買い物まで一緒にしたくない二人です。家賃、光熱費、食材、共用品だけを共有側に寄せ、趣味やプレゼントはそれぞれの決済手段に残す、といった境界を作れます。共同生活のお金だけを切り出すことで、相手の個人的な支出を細かく確認する必要も減ります。
反対に、二人がほとんど同じ支出をしていて、毎月の精算も数分で終わるなら、わざわざ新しい決済手段を導入するメリットは小さいでしょう。すでに使い慣れた銀行口座やカードがあり、明細の共有にも抵抗がない場合は、今の方法を続けるほうが移行の手間を抑えられます。
最初に決めるべきなのは、カードではなく共有範囲
使い始める前に、二人で「何を共同費にするか」を決めておくことをおすすめします。食費は共有するのか、外食は毎回含めるのか、日用品の中でも個人用の商品はどう扱うのか。このルールが曖昧なままだと、ペアカードを導入しても、支出の判断で別の揉め事が生まれます。
私なら、最初は項目を増やしすぎません。家賃関連、食材、日用品のように、二人が納得しやすい支出だけを共有カードに集めます。衣類や趣味、友人との食事など判断が分かれやすいものは、個人の決済に残すほうが運用しやすいです。後から共有範囲を広げることはできますが、一度混ざった支出を分け直すのは面倒だからです。
ここで重要なのは、カードを持つことと、口座や家計を完全に一体化することは別だという点です。ワンバンクを共有の支払い窓口として使っても、給与の受け取りや貯蓄、個人の固定費まで同じ場所に移す必要はありません。私は、生活費用の財布として限定する使い方が、信頼関係と実務のバランスを取りやすいと思います。
また、共有カードを使う人が二人とも、支出の記録を同じように確認できる状態にしておくことも大切です。片方だけが管理者のようになると、家計の透明性が下がり、「任せきり」の状態になりがちです。アプリを入れた人だけが把握するのではなく、二人で定期的に数字を見る習慣を作ると、カードの便利さが生きます。
AI家計簿は、入力を減らすために使うとよい
家計簿機能の魅力は、支出を記録すること自体ではなく、記録を続けやすくすることです。毎回細かく手入力する方式は、最初は丁寧でも忙しい時期に止まりやすいものです。ワンバンクはAI家計簿を備えているため、日々の支出を見返す入口として使いやすく、分類や傾向を確認する負担を抑えやすい設計だと感じました。
ただし、AIの分類を完全に任せるのではなく、二人の家庭ルールに合わせて確認するのが現実的です。たとえば、スーパーで食材と個人用品を同時に買った場合、店名だけでは共有費かどうかを判断できません。分類が便利でも、レシートの中身まで自動的に二人の合意どおりになるとは限らないため、境界が曖昧な支出だけはその場で確認するのが安全です。
私が役立つと思う使い方は、毎晩すべてを確認するのではなく、週に一度だけ二人で共有支出を見直す方法です。金額の大小より、「今週は予定外の買い物が多かったか」「来週の支払いに余裕があるか」を見るのがポイントです。アプリを監視の道具にせず、次の一週間を調整するための会話のきっかけにすると、家計簿が続きやすくなります。
貯金や節約を考える場合も、単に支出を減らすのではなく、共同費の中で優先順位を決めるのがよいでしょう。食費を無理に削るより、二人が使っていない定期的な買い物を見つけるほうが納得感があります。ワンバンクの記録を見ながら、「削る項目」ではなく「残したい支出」を先に決めると、節約が一方的な我慢になりにくいです。
後払いチャージは便利だが、家計の境界を先に作る
後払いでチャージできるVisa対応は、支払いのタイミングを調整したい人には便利な選択肢です。給料日前に生活費の支払いが重なったときや、共同費を一つのカードに集めたいときに、資金移動の手間を減らせる可能性があります。急な買い物に対応しやすい一方で、後から支払うお金であることを忘れると、実際の余裕以上に使ってしまう危険もあります。
私は、後払い機能を通常の予算に上乗せするためではなく、支払い日のずれを吸収するために限定して使うのがよいと思います。毎月の共同費の上限を先に決め、後払い分もその上限の中に含めます。そうすれば、カード残高や口座残高だけを見て安心するのではなく、これから確定する支払いまで含めて判断できます。
二人で使う場合は、「どちらが使ったか」より「どの目的で使ったか」を確認するルールが重要です。共有カードだからといって、個人の買い物まで曖昧に混ぜると、後で説明が必要になります。私なら、個人用に使った場合はその日のうちに伝える、または共有カードでは個人支出をしない、といった簡単な決め事を置きます。
後払いを使わない月でも、家計簿の中では共同費の合計を確認しておくと安心です。支払いが遅れることと、支出が消えることは別だからです。この区別を二人で共有できないなら、後払い機能よりも即時に残高が減るシンプルな決済方法のほうが向いています。
共有端末で使うなら、見せる情報と見せない情報を整理する
家のタブレットや共用スマートフォンで家計を見る家庭では、アプリを開いたままにする場面もあるかもしれません。ここで意識したいのは、共同費を共有することと、個人の金融情報をすべて見せることは同じではないということです。ワンバンクを共同生活の支払いに絞れば、共有端末で確認する内容も自然に限定できます。
たとえば、二人が確認するのは今月の食費や日用品の合計、これから必要な共同支出だけにする方法があります。個人の貯金額や趣味の買い物まで一緒に管理したいかどうかは、別途話し合うべきです。アプリがあるから全部共有するのではなく、二人が安心できる範囲を先に決めることが、長く使ううえでの基本になります。
家計の見直しをするときも、相手の支出を評価するような言い方は避けたほうがよいでしょう。「なぜこれを買ったのか」と追及するより、「来月の共有予算に影響するか」を確認するほうが話し合いは進みます。アプリは数字を見せてくれますが、関係を整えるのは二人の運用です。
子どもがいる家庭で使う場合は、年齢にも注意が必要です。コンテンツレーティングは3歳以上ですが、これは幼い子どもに金融判断を任せるという意味ではありません。家計の管理主体は大人に置き、子どもには必要な範囲だけ説明するのが適切です。家族全員で使う家計簿というより、まずは大人同士の共同支出を整理するアプリとして考えるほうが自然です。
評価や対応環境から見た、導入のしやすさ
ワンバンクは2021年12月13日に公開され、現在のバージョンは34.5.0です。最低動作環境はAndroid 9以上なので、比較的新しい端末で使う人にとっては導入のハードルを確認しやすいでしょう。私は、二人の端末が同じ条件で使えるかを、始める前に確認しておくことをおすすめします。
評価は平均4.3で、レビューはおよそ991件あります。数字だけで自分に合うと判断するのではなく、共有カードをどう運用したいかを先に考えるべきですが、一定数の利用者が継続的に感想を寄せている点は、初めて試す際の安心材料になります。
無料で始められることも、カップルや同棲を始めたばかりの人には試しやすい部分です。とはいえ、無料だからと勢いで共有のお金を大きく移すのではなく、最初の一か月は少額の生活費で運用を確認するのが無難です。二人のルール、支払いの流れ、家計簿の見方が固まってから、共有範囲を広げるほうが失敗しにくいです。
一般的な家計簿や銀行アプリと比べた立ち位置
一般的な家計簿アプリは、個人の収入と支出を細かく把握することに強みがあります。自分一人の予算管理や資産の推移を中心に見たい人なら、既存の家計簿を使い続けるほうが便利なこともあります。ワンバンクの良さは、個人の資産全体を深く分析することより、二人の共有支出を決済と記録の段階からまとめやすい点にあります。
銀行アプリは口座残高や入出金の確認には向いていますが、共同生活の費用を誰がどのカードで払ったか、後からどう精算するかまでは、利用者自身が工夫しなければならないことがあります。ワンバンクは、ペアカードと家計簿を組み合わせることで、その「支払い前の設計」に踏み込んでいるのが違いです。
一方、現金で割り勘する習慣が定着している二人や、支出を一件ずつ細かく話し合いたい二人には、専用アプリを導入することで手順が増える可能性があります。共有カードを持つと、支払いは楽になりますが、カードの管理、残高の確認、後払い分の把握という新しい作業も発生します。便利さと管理責任をセットで受け入れられるかが、選ぶときの分かれ目です。
私がすすめる、無理なく続ける運用方法
最初の設定では、共同費の目的を三つ程度に絞り、毎月いくらまで使うかを二人で決めます。次に、ペアカードで払う項目と、個人のカードで払う項目を具体例で確認します。最後に、家計簿を見る曜日を決めます。これだけでも、アプリを入れただけで誰も見なくなる状態を避けやすくなります。
実際の生活では、買い物のたびに相談する必要はありません。共有ルールに当てはまる支出はそのまま払い、例外だけを確認する運用が効率的です。月末に合計を見るだけでなく、週の途中で予定外の支出が増えていないかを確認すると、翌週の買い物を調整できます。
私なら、後払いチャージは「使える金額」ではなく「すでに使った金額」として家計簿に意識づけます。支払いが先送りされる機能ほど、二人の間で見えない負債を作らないことが大切です。後払いを使った日は、共同費のメモや会話で共有し、次の入金後にどう処理するかを決めておくと安心です。
また、同棲を解消したり、家計の分担方法を変えたりする可能性も考えて、共有資金を必要以上に大きくしないほうがよいでしょう。関係が良好なときほど、境界を明確にしておくと、環境が変わったときの整理が簡単になります。これはアプリの機能というより、共同のお金を扱ううえでの実務的なコツです。
家庭の共有財布として、向いている人を選ぶアプリ
ワンバンクは、夫婦、カップル、同棲相手が、生活費を分かりやすく分けて管理したいときに力を発揮します。ペアカードで支払いをまとめ、AI家計簿で流れを確認し、必要に応じて貯金や節約、割り勘を考えるという使い方は、毎月の精算を習慣化したい人に合っています。無料で試せるため、いきなり家計全体を移すのではなく、まず食費や日用品だけで使い心地を見るのがよいでしょう。
ただし、個人の資産を一人で詳しく管理したい人、後払いに不安がある人、共有カードそのものを増やしたくない人には、別の選択肢が適しています。アプリを入れれば自動的にお金の問題が解決するわけではなく、二人で共有範囲と確認方法を決める必要があります。
私の結論は、二人の生活費を「あとで計算する」のではなく「最初から分けて払う」ためのアプリとして見るなら、ワンバンクは試す価値がある、というものです。共有カードを家計の中心にしすぎず、個人のお金との境界を保ちながら使えば、支出の見える化と会話のきっかけを同時に作れます。家庭の事情に合わせて小さく始め、二人が無理なく続けられる運用に育てられる人に、私はおすすめします。
ワンバンク: 共有カードとAI家計簿アプリに関するよくある質問
01ワンバンクはどのようなアプリですか?
ワンバンクは、共有カード機能とAI家計簿を組み合わせて、お金の管理を簡単にするためのアプリです。家族やパートナー、友人などと支出を共有しながら、日々の利用状況を確認できます。カードの利用履歴をもとに支出を整理しやすく、手入力中心の家計簿が続かなかった人にも使いやすい設計です。
02共有カードは誰と、どのように利用できますか?
共有カードは、家族やパートナーなど、支出を一緒に管理したい相手と利用することを想定しています。食費や生活費など共通の支払いをまとめて確認できるため、立て替えや精算の手間を減らせます。ただし、利用条件や発行方法、追加できる人数、対応する決済方法などは変更される可能性があるため、登録前にアプリ内の最新案内を確認してください。
03AI家計簿はどのように支出を管理してくれますか?
AI家計簿では、カードの利用履歴などをもとに支出内容を分類し、毎月のお金の流れを把握しやすくします。手作業で一件ずつ入力する負担を抑えられるのが魅力ですが、店舗名や決済内容によっては分類が正確でない場合もあります。利用後はカテゴリーを確認し、必要に応じて修正することで、より自分の生活に合った家計管理ができます。
04利用料金や手数料はかかりますか?
アプリの基本機能が無料で利用できる場合でも、カードの発行、再発行、海外利用、現金の引き出し、特定機能の利用などで手数料が発生する可能性があります。また、無料プランと有料サービスで使える機能が異なることもあります。ダウンロード前には公式の料金表と利用規約を確認し、毎月の維持費や決済関連の手数料まで含めて判断することをおすすめします。
05安全性や個人情報の取り扱いに問題はありませんか?
ワンバンクでは、決済情報や家計データなど、慎重に扱うべき情報を登録することになります。利用時はパスコードや生体認証を設定し、スマートフォンを他人に操作されないよう注意してください。さらに、登録情報の利用目的、共有相手に表示されるデータ、退会時の扱い、紛失時の対応方法をプライバシーポリシーと利用規約で確認してから使い始めると安心です。
メリット
- 共有カードで家族やパートナーと支出をまとめて管理できる
- AI家計簿が明細を自動整理し、入力の手間を減らせる
- 利用状況を確認しやすく、共同生活の予算管理に役立つ
- スマホ中心で残高や利用履歴を手軽にチェックできる
- 現金払いより支出の記録を一元化しやすい
デメリット
- 共有相手との使い方によっては、支出トラブルにつながる可能性がある
- AIの費目分類が常に正確とは限らず、手動修正が必要な場合がある
- カード利用には対応店舗や決済環境による制限がある
- 家計簿機能を活用するには、定期的な明細確認が欠かせない
- サービス内容や手数料は変更される可能性があるため事前確認が必要

ワンバンク: 共有カードとAI家計簿アプリ
ギャラリー